Domain warenausfuhr.de kaufen?
Wir ziehen mit dem Projekt
warenausfuhr.de um.
Sind Sie am Kauf der Domain
warenausfuhr.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain warenausfuhr.de kaufen?
Was waren geringwertige Wirtschaftsgüter im Jahr 2009?
Geringwertige Wirtschaftsgüter im Jahr 2009 waren beispielsweise Büromaterialien wie Stifte, Papier oder Büroklammern, die einen niedrigen Anschaffungswert hatten. Auch kleinere Bürogeräte wie Taschenrechner oder Locher könnten als geringwertige Wirtschaftsgüter betrachtet werden. In der Regel handelt es sich um Güter, die nicht langfristig genutzt werden und einen geringen Wert haben. **
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnelleinstieg Zoll für Import und Export, Fachbücher von Mirko Wolfgang Brill, Gert R. WagnerDas Fachbuch "Schnelleinstieg Zoll für Import und Export" von Mirko Wolfgang Brill und Gert R. Wagner bietet eine umfassende Einführung in die zollrechtlichen Grundlagen, die für einen reibungslosen Import und Export unerlässlich sind. Es richtet sich an Personen ohne juristische Vorkenntnisse und erklärt Schritt für Schritt, welche Dokumente erforderlich sind, wie die Tarifierung erfolgt und wie der Zollwert der Waren bestimmt wird. Das Buch vermittelt praxisnahes Wissen, um Lieferzeiten zu verkürzen und unnötige Kosten zu vermeiden. Zudem werden die neuesten zollrechtlichen Änderungen und die Digitalisierung der Zollabwicklung behandelt. Die 5. Auflage enthält aktuelle Informationen zu Ausfuhrgenehmigungen für Dual-Use-Güter und zur CO2-Ausgleichsabgabe. Dieses Werk ist ein wertvoller Leitfaden für Unternehmen, die von den Chancen auf den globalen Märkten profitieren möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **

Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
Top-Angebote
Produkte zum Begriff Wirtschaftsgüter:
-
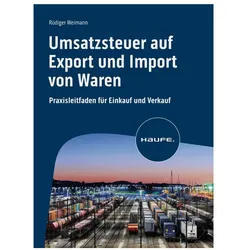
Umsatzsteuer auf Export und Import von Waren, Fachbücher von Rüdiger WeimannGeschäfte mit dem Ausland lösen umsatzsteuerlich besondere Pflichten aus, deren Einhaltung die Finanzverwaltung streng überwacht. Hierbei sind viele Regelungen und Sonderfälle zu beachten, für Unternehmen können Fehler dabei sehr teuer werden. Rüdiger Weimann zeigt, welche wichtigen umsatzsteuerlichen Regelungen für den Import und Export von Waren zu beachten sind. Er erläutert, welche umsatzsteuerlichen Pflichten durch welche Fakturierung ausgelöst werden und wie mit Rechnungen mit Umsatzsteuer aus dem Ausland umgegangen wird. Das Buch weist den Weg vom Nachweis des eigenen guten Glaubens bis zur Prüfung der Seriosität, der Unternehmereigenschaft sowie der Umsatzsteuer-Identifikationsnummer neuer Geschäftspartner. Zahlreiche Praxisbeispiele, Tipps und Hinweise auf Fallstricke helfen, Fehler zu vermeiden. Inhalte: - Basics Umsatzsteuer: Vorsteuerabzug, Gutglaubensschutz, Unternehmereigenschaft und Seriosität neuer Geschäftspartner, Umsatzsteuer-Identifikationsnummer - EU-Geschäft: Quick Fixes/EU-Geschäfte, "Registrierungsfallen" bei ruhenden Lieferungen, Lieferungen mit gebrochenem Transport, Gelangensbestätigung, Gelangensvermutung, Abnehmerversicherung - Non-EU-Geschäft: Steuerbefreiung, Zuordnung der Warenbewegung, Reihengeschäfte, EuGH und BFH zur steuerfreien Ausfuhr, ATLAS-Ausfuhr, Nachweis der Ausfuhr durch E-Belege - Sonderfälle: länderspezifische Abweichungen, innergemeinschaftliche Dreiecksgeschäfte, (Konsignations-)Lager, EU-Lieferungen in ein deutsches Warenlager bei feststehender Abnahmeverpflichtung, Verwertung von Sicherungsgut, Sonderfragen des Anlagenbaus, Differenzbesteuerung, Fahrzeuglieferungen u. v. m. - E-Commerce: innergemeinschaftlicher Fernverkauf, Überprüfung der Onlinehändler durch qualifizierte Bestätigungsabfrage und Erfassungsbescheinigung, erweiterte Aufzeichnungspflichten und Haftung für Online-Marktplätze, Auswirkungen auf Rechnungstellung, Steuerentstehung, Steuerschuldnerschaft und Vorsteuerabzug, Entlastung von Kleinstunternehmen - Rechnungstellung:.69,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
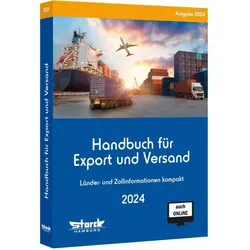
Handbuch für Export und Versand, Fachbücher von ecomed-Storck GmbHSchnell muss es gehen und richtig muss es sein - Exportgeschäfte stellen hohe Anforderungen an alle Beteiligten. Ein unentbehrlicher Helfer dabei ist das Handbuch für Export und Versand. Übersichtlich, präzise und aktuell sind hier alle notwendigen Informationen zu den Einfuhrvorschriften von mehr als 200 Ländern aufgeführt. Karten und Piktogramme sorgen für den schnellen Überblick. Auf Dokumente für Einfuhr, Transport-, Frachtbelange und Kontaktmöglichkeiten mit Behörden wird eingegangen. Deutsche Ansprechpartner und Institutionen, wie Konsulate und Aussenhandelskammern, sind gesondert benannt.74,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Digitalisierung in Industrie, Handel und Logistik, Fachbücher von Christoph Gross, Roland PfennigDieses Buch beschreibt ausführlich alle Aspekte der Digitalisierung in Industrie, Handel und Logistik. Es zeigt, wie wichtig es ist, sämtliche Funktionen, Daten und Prozesse für die entsprechenden Bereiche abzubilden und deren Relevanz für das Unternehmen zu prüfen. Zahlreiche Beispiele ermöglichen einen Einblick in die praktische Umsetzung.59,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Schnelleinstieg Zoll für Import und Export, Fachbücher von Mirko Wolfgang Brill, Gert R. WagnerDas Fachbuch "Schnelleinstieg Zoll für Import und Export" von Mirko Wolfgang Brill und Gert R. Wagner bietet eine umfassende Einführung in die zollrechtlichen Grundlagen, die für einen reibungslosen Import und Export unerlässlich sind. Es richtet sich an Personen ohne juristische Vorkenntnisse und erklärt Schritt für Schritt, welche Dokumente erforderlich sind, wie die Tarifierung erfolgt und wie der Zollwert der Waren bestimmt wird. Das Buch vermittelt praxisnahes Wissen, um Lieferzeiten zu verkürzen und unnötige Kosten zu vermeiden. Zudem werden die neuesten zollrechtlichen Änderungen und die Digitalisierung der Zollabwicklung behandelt. Die 5. Auflage enthält aktuelle Informationen zu Ausfuhrgenehmigungen für Dual-Use-Güter und zur CO2-Ausgleichsabgabe. Dieses Werk ist ein wertvoller Leitfaden für Unternehmen, die von den Chancen auf den globalen Märkten profitieren möchten.44,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was waren geringwertige Wirtschaftsgüter im Jahr 2009?
Geringwertige Wirtschaftsgüter im Jahr 2009 waren beispielsweise Büromaterialien wie Stifte, Papier oder Büroklammern, die einen niedrigen Anschaffungswert hatten. Auch kleinere Bürogeräte wie Taschenrechner oder Locher könnten als geringwertige Wirtschaftsgüter betrachtet werden. In der Regel handelt es sich um Güter, die nicht langfristig genutzt werden und einen geringen Wert haben. **
-
Was sind geringfügige Wirtschaftsgüter?
Was sind geringfügige Wirtschaftsgüter? Geringfügige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Sie werden steuerlich als sofort abziehbare Betriebsausgaben behandelt und müssen nicht über die Nutzungsdauer abgeschrieben werden. Typische Beispiele für geringfügige Wirtschaftsgüter sind Büromaterialien, Werkzeuge, Computerzubehör oder kleine Büromöbel. Unternehmen können diese Anschaffungen als Betriebsausgaben geltend machen und so ihre Steuerlast senken. **
-
Was sind Abnutzbare Wirtschaftsgüter?
Abnutzbare Wirtschaftsgüter sind Vermögensgegenstände, die im Laufe der Zeit an Wert verlieren, da sie durch Nutzung, Alterung oder technologische Überholung abgenutzt werden. Beispiele für abnutzbare Wirtschaftsgüter sind Maschinen, Fahrzeuge, Computer, Möbel und Gebäude. Unternehmen müssen die Abschreibung dieser Vermögenswerte in ihrer Buchhaltung berücksichtigen, um den tatsächlichen Wertverlust über die Nutzungsdauer hinweg zu erfassen. Die Abschreibung von abnutzbaren Wirtschaftsgütern hilft Unternehmen, ihre Gewinne korrekt zu ermitteln und die finanzielle Gesundheit ihres Unternehmens zu überwachen. **
-
Sind Bücher geringwertige Wirtschaftsgüter?
Sind Bücher geringwertige Wirtschaftsgüter? Diese Frage lässt sich nicht pauschal beantworten, da der Wert eines Buches subjektiv ist und von verschiedenen Faktoren abhängt. Für manche Menschen sind Bücher von unschätzbarem Wert, da sie Wissen, Unterhaltung und Inspiration bieten. Andererseits können Bücher auch als geringwertige Wirtschaftsgüter betrachtet werden, wenn ihr materieller Wert niedrig ist und sie leicht ersetzbar sind. Letztendlich hängt es davon ab, wie man den Wert von Büchern definiert und welche Bedeutung sie für den Einzelnen haben. **
Ähnliche Suchbegriffe für Wirtschaftsgüter
-
Schliebner, Inka: Gut - Güter - Logistik: Fachlageristen und Fachkräfte für LagerlogistikGut - Güter - Logistik: Fachlageristen und Fachkräfte für Lagerlogistik , 1. bis 3. Ausbildungsjahr Arbeitsheft , Batteriemanagementsysteme (BMS) > Batterien, BMS & Brennstoffzellen , Auflage: 5. Auflage 2024, Erscheinungsjahr: 20240718, Produktform: Kartoniert, Titel der Reihe: Gut - Güter - Logistik / Fachlageristen und Fachkräfte für Lagerlogistik##, Autoren: Schliebner, Inka~Barth, Volker~Strube, Jörg~Jähring, Axel~Busker, Werena~Sanmann, Kay~Kähler, Volker~Baumgart, Michael, Edition: NED, Auflage: 24005, Auflage/Ausgabe: 5. Auflage 2024, Seitenzahl/Blattzahl: 284, Keyword: Fachkraft für Lagerlogistik; Unterrichtswerke; Arbeitsheft, Fachschema: Lager (wirtschaftlich) / Berufsbezogenes Schulbuch~Logistik (wirtschaftlich) / Berufsbezogenes Schulbuch, Fachkategorie: Berufsausbildung, Warengruppe: HC/Berufsschulbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 297, Breite: 210, Höhe: 17, Gewicht: 734, Produktform: Kartoniert, Genre: Schule und Lernen,23,25 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Lizenzen immaterielle Wirtschaftsgüter?
Sind Lizenzen immaterielle Wirtschaftsgüter? Ja, Lizenzen gelten als immaterielle Wirtschaftsgüter, da sie keine physische Form haben, aber einen finanziellen Wert darstellen. Sie ermöglichen es einem Unternehmen, bestimmte Rechte oder Nutzungsmöglichkeiten an geistigem Eigentum wie Marken, Patente oder Software zu erwerben. Diese Lizenzen können gehandelt, vermietet oder veräußert werden und sind daher ein wichtiger Bestandteil des Vermögens eines Unternehmens. Die Werthaltigkeit und Nutzungsdauer einer Lizenz sind entscheidende Faktoren für die Bewertung und Bilanzierung immaterieller Wirtschaftsgüter. **
-
Was sind geringwertige Wirtschaftsgüter Beispiele?
Geringwertige Wirtschaftsgüter sind Vermögensgegenstände, die einen geringen Anschaffungswert haben und in der Regel innerhalb eines Jahres verbraucht oder abgenutzt werden. Beispiele für geringwertige Wirtschaftsgüter sind Büromaterialien wie Stifte, Papier und Büroklammern, aber auch kleine technische Geräte wie USB-Sticks oder Kopfhörer. Diese Güter werden in der Buchhaltung als sofort abziehbare Betriebsausgaben behandelt, da ihr Wert unterhalb einer bestimmten Grenze liegt, die je nach Land unterschiedlich sein kann. Geringwertige Wirtschaftsgüter erleichtern die Verwaltung von Betriebsausgaben und tragen zur Effizienz im Unternehmen bei. **
-
Wie werden geringwertige Wirtschaftsgüter gebucht?
Geringwertige Wirtschaftsgüter werden in der Regel sofort als Betriebsausgaben gebucht, anstatt sie über die Nutzungsdauer abzuschreiben. Dabei wird der Wert des Wirtschaftsguts direkt als Aufwand verbucht und mindert somit den Gewinn des Unternehmens. Die genaue Buchung erfolgt in der Regel über das entsprechende Konto für geringwertige Wirtschaftsgüter in der Buchhaltung. Es ist wichtig, alle Belege und Rechnungen für diese Anschaffungen sorgfältig aufzubewahren, um sie bei Bedarf für die Buchführung bereitzuhalten. Die genauen steuerlichen Regelungen für die Behandlung geringwertiger Wirtschaftsgüter können je nach Land und Gesetzgebung variieren. **
-
Wie werden geringwertige Wirtschaftsgüter abgeschrieben?
Geringwertige Wirtschaftsgüter werden in der Regel sofort im Jahr der Anschaffung vollständig abgeschrieben, anstatt über die Nutzungsdauer verteilt. Dies bedeutet, dass der gesamte Wert des Wirtschaftsguts als Betriebsausgabe geltend gemacht werden kann. Die Grenze für geringwertige Wirtschaftsgüter liegt in Deutschland aktuell bei 800 Euro netto. Für Wirtschaftsgüter, die diesen Wert überschreiten, gelten die regulären Abschreibungsregeln. Es ist wichtig, alle Anschaffungen sorgfältig zu dokumentieren, um die Abschreibung korrekt durchführen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.